Step by Step Menyiapkan Uang Pensiun Melalui Dividen Investing
Salah satu alasan kami membuat Komunitas Dividen Investing adalah agar kami mempunyai teman seperjuangan untuk mewujudkan uang pensiun layaknya PNS melalui dividen investing. (Ada 3 Tujuan Dividen Investing yang Wajib Kamu Pahami Sebelum Mulai — Tapi Tidak Pernah Diajarkan)
Dan ternyata setelah kami mulai membahas konsep ini, banyak teman-teman yang tertarik seperti yang kami lakukan.
Cek deh akun Threads kami yang sudah diikuti oleh 6000 orang…hehehe
Nah biar memudahkan teman-teman yang baru ingin merencanakan uang pensiun tapi belum tahu tata caranya atau step by stepnya, maka kami buatkan panduannya secara sederhana.
Cara yang kami gunakan termasuk yang relatif paling simpel.
Sebenarnya ada beberapa metode lain, tetapi kami memilih yang paling mudah dipahami dan mudah dilakukan.
Konsepnya sederhana.
Kita menentukan terlebih dahulu berapa gaji bulanan yang ingin kita nikmati saat pensiun nanti.
Sebagai contoh, di bawah ini simulasi dengan biaya hidup Rp10 juta per bulan dan rencana pensiun 20 tahun lagi. (Kalian bisa menggunakan Kalkulator Pensiun secara gratis)
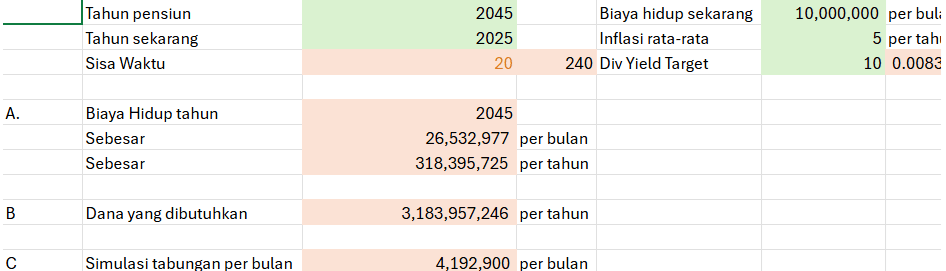
Jika ingin pensiun di tahun 2045, maka nilai Rp10 juta hari ini tentu tidak akan sama lagi karena ada inflasi.
Dengan asumsi inflasi sekitar 5% per tahun, maka Rp10 juta hari ini akan setara dengan sekitar Rp26 juta per bulan di tahun 2045, atau tepatnya Rp26.532.977.
Artinya, jika kita ingin mempertahankan gaya hidup yang sama, maka kita membutuhkan pemasukan sekitar Rp26,5 juta per bulan saat pensiun nanti.
Lalu berapa dana yang harus kita miliki?
Jika kita menggunakan pendekatan dividen investing dengan asumsi dividend yield 10% per tahun, maka dana yang dibutuhkan adalah sekitar Rp3.183.957.246 atau sekitar Rp3,18 miliar.
Logikanya sederhana.
Jika kita memiliki portofolio saham sebesar Rp3,18 miliar dan rata-rata menghasilkan dividen sekitar 10% per tahun, maka dividen yang diterima sekitar:
Rp318 juta per tahun atau sekitar Rp26,5 juta per bulan.
Dengan kata lain, kebutuhan hidup kita bisa ditutup oleh dividen, tanpa harus menjual sahamnya. (Sesuatu yang tidak bisa dilakukan oleh instrumen emas…hehehe)
Lalu pertanyaan berikutnya adalah
bagaimana cara mengumpulkan dana Rp3,18 miliar tersebut?
Kok kayaknya gede banget ya?
Apakah mungkin kami bisa melakukan?
Tenang..ikuti terus artikelnya dan kami rasa semua bisa melakukannya..
Jika target dana yang ingin dikumpulkan Rp3,18 miliar dalam waktu 20 tahun (240 bulan) dan dana tersebut kita investasikan dengan asumsi imbal hasil sekitar 10% per tahun, maka tabungan yang perlu disisihkan setiap bulan sekitar Rp4.192.900.
Berikut detailnya
| Tahun | Top Up / Tahun | Total Uang Ditabung | Hasil Investasi (±10%) | Nilai Portofolio |
|---|---|---|---|---|
| 1 | Rp50.314.800 | Rp50.314.800 | Rp2.371.370 | Rp52.686.170 |
| 2 | Rp50.314.800 | Rp100.629.600 | Rp10.259.671 | Rp110.889.271 |
| 3 | Rp50.314.800 | Rp150.944.400 | Rp24.242.598 | Rp175.186.998 |
| 4 | Rp50.314.800 | Rp201.259.200 | Rp44.958.336 | Rp246.217.536 |
| 5 | Rp50.314.800 | Rp251.574.000 | Rp73.111.900 | Rp324.685.900 |
| 6 | Rp50.314.800 | Rp301.888.800 | Rp109.460.900 | Rp411.349.700 |
| 7 | Rp50.314.800 | Rp352.203.600 | Rp154.822.000 | Rp507.025.600 |
| 8 | Rp50.314.800 | Rp402.518.400 | Rp210.076.800 | Rp612.595.200 |
| 9 | Rp50.314.800 | Rp452.833.200 | Rp276.178.700 | Rp729.011.900 |
| 10 | Rp50.314.800 | Rp503.148.000 | Rp354.160.600 | Rp857.308.600 |
| 11 | Rp50.314.800 | Rp553.462.800 | Rp445.142.200 | Rp998.605.000 |
| 12 | Rp50.314.800 | Rp603.777.600 | Rp550.338.400 | Rp1.154.116.000 |
| 13 | Rp50.314.800 | Rp654.092.400 | Rp671.067.600 | Rp1.325.160.000 |
| 14 | Rp50.314.800 | Rp704.407.200 | Rp808.762.800 | Rp1.513.170.000 |
| 15 | Rp50.314.800 | Rp754.722.000 | Rp964.984.000 | Rp1.719.706.000 |
| 16 | Rp50.314.800 | Rp805.036.800 | Rp1.141.432.200 | Rp1.946.469.000 |
| 17 | Rp50.314.800 | Rp855.351.600 | Rp1.339.963.400 | Rp2.195.315.000 |
| 18 | Rp50.314.800 | Rp905.666.400 | Rp1.562.608.600 | Rp2.468.275.000 |
| 19 | Rp50.314.800 | Rp955.981.200 | Rp1.811.588.800 | Rp2.767.570.000 |
| 20 | Rp50.314.800 | Rp1.006.296.000 | Rp2.177.661.246 | Rp3.183.957.246 |
Penjelasan
Rp50.314.800 = Rp4.192.900 x 12 bulan
Rp2.371.370, Rp10.259.671, Rp24.242.598, dan seterusnya berasal dari konsep :
investasi dengan top up bulanan + return 10% per tahun yang dihitung secara compounding.
Jadi bukan sekadar:
10% × total uang yang ditabung.
Karena uangnya masuk setiap bulan, maka waktu berkembangnya berbeda-beda.
Mungkin ada yang berpikir,
“Kok tetap banyak ya? Lalu apa fungsinya dividen investing?”
Justru di sinilah perbedaannya terasa.
Dengan dividen investing:
-
Beban tabungan menjadi jauh lebih ringan
-
Dana bisa terkumpul lebih cepat karena uang ikut berkembang
Kok bisa?
Coba kita bandingkan dengan cara yang paling sederhana, yaitu menabung saja tanpa investasi.
Jika kita tetap membutuhkan dana Rp3.183.957.246 tetapi hanya menabung biasa tanpa imbal hasil investasi, maka perhitungannya menjadi:
Rp3.183.957.246 ÷ 240 bulan
= Rp13.266.488 per bulan
Artinya kita harus menabung lebih dari Rp13 juta setiap bulan selama 20 tahun.
Bandingkan dengan jika uang tersebut diinvestasikan ke saham dividen investing dengan target imbal hasil sekitar 10% per tahun, maka kita cukup menabung sekitar Rp4,1 juta per bulan.
Terasa bedanya kan?
Di sinilah kekuatan investasi bekerja.
Uang yang kita kumpulkan tidak hanya disimpan, tetapi juga ikut berkembang selama puluhan tahun.
Nah sekarang beberapa tips sederhana yang perlu teman-teman pahami dan lakukan
1. Realistis
Jika gaji kita masih di level UMR, maka tidak perlu memaksakan target pensiun yang terlalu tinggi. Targetkan saja setara UMR di masa depan, lalu tinggal disesuaikan dengan inflasi.
Yang penting bukan angka besarnya, tetapi konsistensi menuju ke sana.
2. Konsisten
Tidak perlu langsung besar. Yang penting rutin menabung dan berinvestasi setiap bulan.
Pelan-pelan tapi pasti.
3. Waktu terbaik kemaren, waktu terbaik berikutnya sekarang
Semakin cepat kita memulai, semakin ringan beban yang harus kita tanggung.
Ada quote yang sering kita dengar:
“Waktu terbaik untuk memulai adalah kemarin. Waktu terbaik berikutnya adalah sekarang.”
Perbedaan waktu memulai bisa membuat perbedaan hasil yang sangat besar.
Sebagai contoh, misalnya seseorang ingin pensiun di tahun 2035.
Jika saat ini tahun 2025, berarti waktu yang tersedia hanya 10 tahun.
Dengan asumsi inflasi yang sama, maka nilai Rp10 juta di tahun 2035 kira-kira setara dengan Rp16.288.946.
Artinya dana yang perlu disiapkan untuk menghasilkan penghasilan sebesar itu sekitar Rp1.954.673.552.
Dengan waktu hanya 10 tahun, maka tabungan per bulan yang harus disisihkan sekitar Rp9.542.209.
Terasa jauh lebih berat dibandingkan jika kita memiliki waktu 20 tahun.
Inilah alasan kenapa memulai lebih cepat itu sangat penting.
4. Gulung terus dividen
Selama masih dalam fase mengumpulkan dana, sebaiknya dividen yang diterima tidak diambil, tetapi digulung kembali untuk membeli saham lagi.
Dengan cara ini, jumlah saham kita akan terus bertambah dan efek compounding akan bekerja lebih kuat.
Nanti setelah dana terkumpul sekitar Rp3,1 miliar, barulah dividen tersebut bisa mulai kita nikmati untuk biaya hidup.
Di titik inilah kita mulai masuk ke konsep yang sering disebut sebagai dividend for living, yaitu hidup dari dividen tanpa harus menjual aset yang kita miliki.
Gimana? Sudah kebayang langkahnya kan?
Pada akhirnya tujuan dari semua perhitungan ini sebenarnya sederhana.
Kita hanya ingin memastikan bahwa saat usia sudah tidak lagi produktif bekerja, kita tetap memiliki pemasukan yang cukup untuk hidup dengan tenang.
Banyak orang berpikir untuk bisa pensiun dengan nyaman harus memiliki uang puluhan miliar rupiah.
Padahal jika menggunakan pendekatan dividen investing, angka tersebut sebenarnya bisa jauh lebih realistis dengan syarat butuh waktu, konsistensi, dan disiplin.