Aturan Main Dividen Yang WAJIB Diketahui
Di forum-forum termasuk di Komunitas Dividen Investing muncul pertanyaan
“Kok DPR dividen AYAM bisa lebih dari 100%. Itu ambil dari hutang ya”
“Kalo kasnya XXXX, gampang sih emiten KUDA membagi dividen segede YYYY”
“Eh laba bersihnya kecil kok dividennya gede ya”
“Emiten SAPI mau RUPSLB lho, siap-siap mau bagi dividen”
“Hati-hati emiten BABI bayar dividen menggunakan hutang lho”
Nah karena banyak simpang siur informasi yang kurang tepat maka kami sebagai founder Komunitas Dividen Investing akan menuliskan berbagai aturan main tentang dividen.
1. Dividen dibagikan jika emiten memiliki saldo laba ditahan positif
Hal yang pertama WAJIB diketahui adalah aturan resmi dari pemerintah terkait dividen.
Pembagian dividen sudah diatur di dalam Undang-undang (UU) Nomor 40 Tahun 2007 tentang Perseroan Terbatas pasal 71 yang berbunyi sebagai berikut:
- Penggunaan laba bersih termasuk penentuan jumlah penyisihan untuk cadangan sebagaimana dimaksud dalam Pasal 70 ayat (1) diputuskan oleh RUPS.
- Seluruh laba bersih setelah dikurangi penyisihan untuk cadangan sebagaimana dimaksud dalam Pasal 70 ayat (1) dibagikan kepada pemegang saham sebagai dividen, kecuali ditentukan lain dalam RUPS.
- Dividen sebagaimana dimaksud pada ayat (2) hanya boleh dibagikan apabila Perseroan mempunyai saldo laba yang positif.
Penjelasan dari pasal di atas berdasar web https://www.hukumonline.com sebagai berikut
Merujuk Pasal 71 ayat (2) UU PT di atas, dividen yang dapat dibagikan adalah seluruh laba bersih setelah dikurangi penyisihan untuk cadangan.
Namun, prinsip tersebut dapat dikesampingkan berdasarkan RUPS. Contohnya seperti, RUPS menentukan tidak ada pembagian dividen atas alasan laba bersih itu akan digunakan untuk memperluas kegiatan usaha.
Adapun, dalam hal laba bersih perseroan dalam tahun buku berjalan belum seluruhnya menutup akumulasi kerugian perseroan dari tahun buku sebelumnya, perseroan tidak dapat membagikan dividen, karena dalam hal demikian perseroan masih mempunyai saldo laba bersih negatif.
Jadi, dapat disimpulkan bahwa keuntungan yang memenuhi syarat untuk dibagikan sebagai dividen apabila perseroan mempunyai saldo laba yang positif, yakni seluruh jumlah laba bersih setelah dikurangi akumulasi kerugian tahun buku sebelumnya. Perseroan tidak dapat membagikan dividen jika laba bersih negatif atau RUPS mengesampingkannya.
Nah dimana kita bisa melihat saldo laba ditahan?
Kita bisa melihat saldo laba ditahan di bagian NERACA kemudian EKUITAS
Berikut saldo laba ditahan emiten GHON Q2 2025
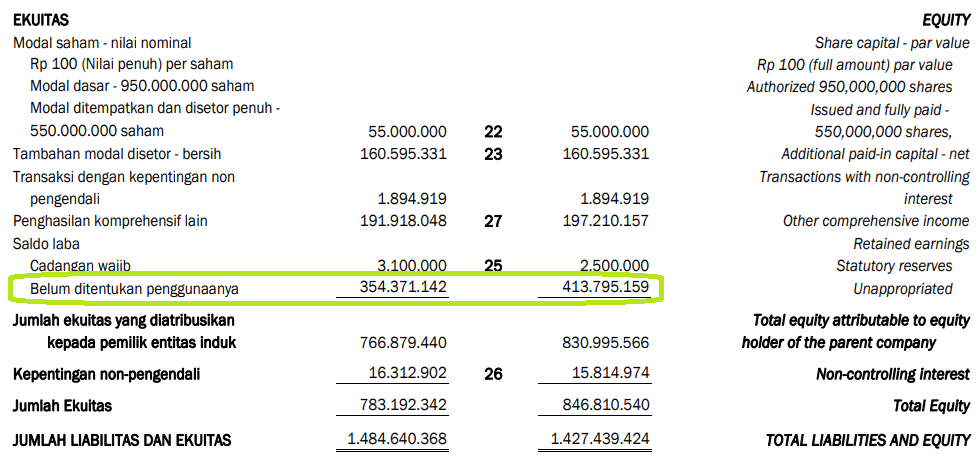
Saldo laba GHON sebesar Rp 354.37 miliar.
Nah seperti apa saldo laba yang minus? Teman-teman bisa melihat saldo laba milik CPRO periode Q3 2025
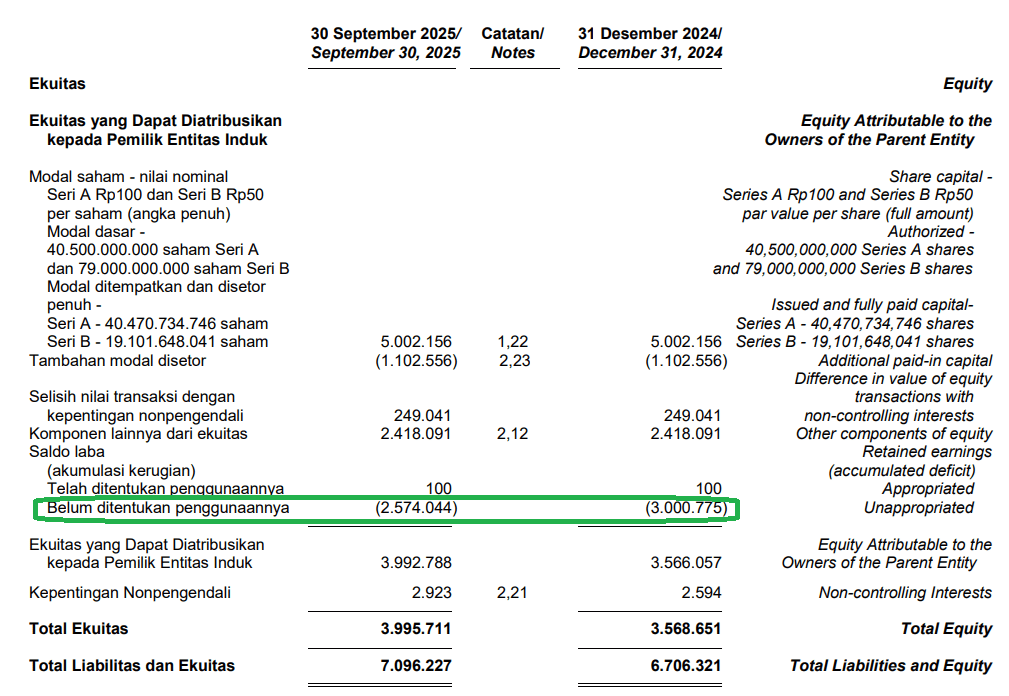
Terlihat saldo laba CPRO minus 2.5 triliun (tanda kurung itu artinya minus).
Kabar baiknya adalah minusnya berkurang dari Rp 3 triliun menjadi Rp 2.5 triliun.
Dulu ada emiten yang saldo labanya minus kemudian pelan-pelan minusnya berkurang dan ketika sudah positif langsung membagi dividen.
Nama sahamnya MLIA. Teman-teman bisa membacanya disini
2. Emiten boleh membagikan dividen interim dan dividen final atau hanya dividen final saja.
Jadi emiten itu bisa membagikan dividen berupa dividen interim dan dividen final.
Waktu untuk dividen interim bebas saja tetapi biasanya masing-masing emiten sudah ada waktu terjadwalnya seperti BBRI bulan Desember dll.
Berapa kali emiten membagi dividen interim? Bebas. Ada yang cuma 1x ada yang sampe 3x seperti TAPG dan SMSM.
Selain dividen interim ada yang disebut dividen final.
Dividen final adalah dividen yang dibagikan setelah seluruh tahun buku tahun sebelumnya selesai. Misal tahun buku 2024 maka dividen finalnya tahun buku 2024 akan dibagikan bulan April hingga Juli 2025.
Perhatikan gambar di bawah ini
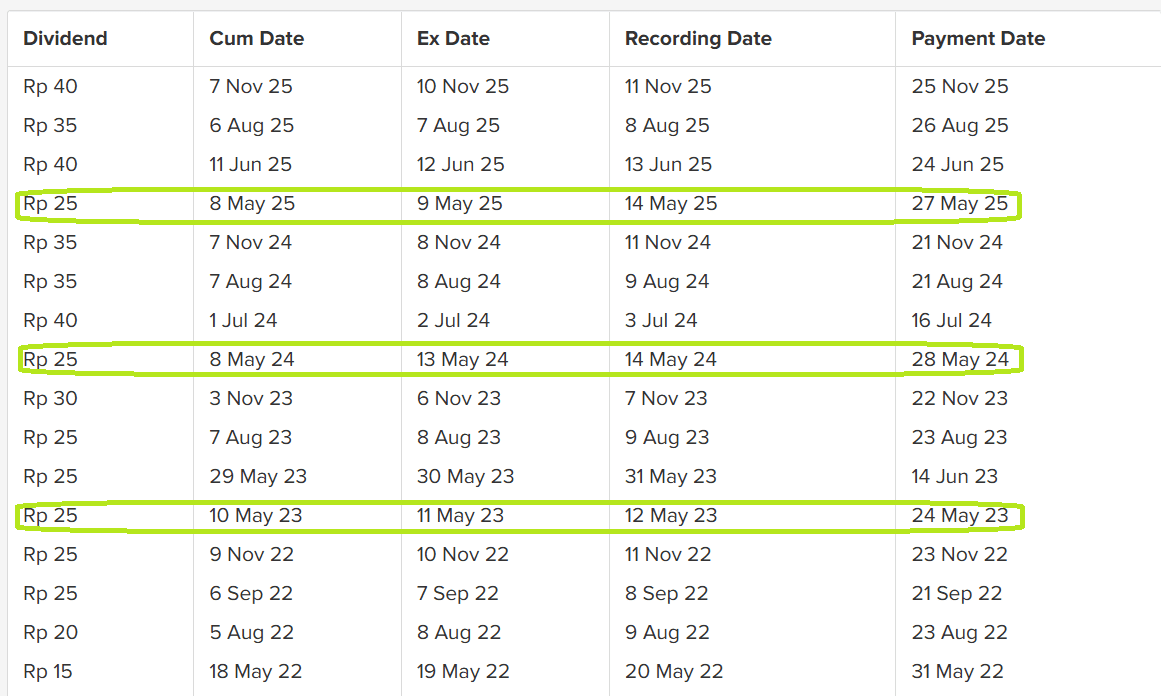
Dividen interim tahun buku 2024 SMSM itu yang dibagikan bulan Juli 24, Agustus 24, 7 Nov 24 dan finalnya 8 Mei 25.
Di tahun buku 2025 SMSM sudah membagi 3x dividen interim yaitu 11 Juni 25, 6 Agustus 25, 7 Nov 25 dan besok terakhir dividen finalnya di bulan Mei 2026.
3. Dividen interim tidak perlu menggunakan RUPST sedangkan dividen final WAJIB menggunakan RUPST
Bagi teman-teman perlu diketahui bahwa pembagian dividen interim tidak perlu adanya RUPS atau Rapat Umum Pemegang Saham.
Tetapi untuk pembagian dividen final harus melalui RUPST.
Teman-teman bisa mengecek di undangan RUPST seperti contoh di bawah ini dari emiten HEXA
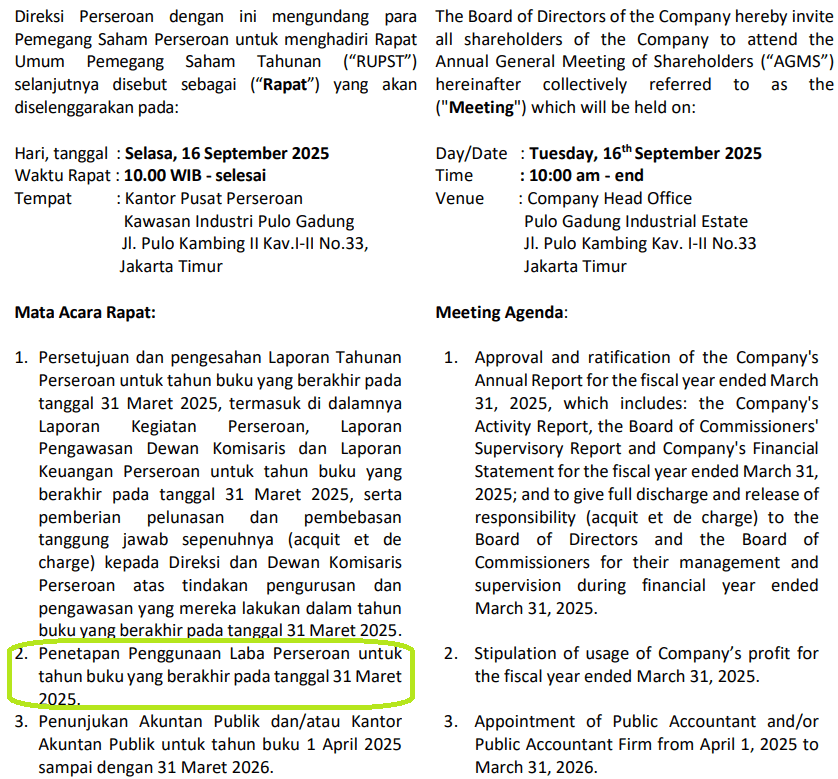
Jadi ada mata acara terkait penetapan penggunaan laba perseroan.
Sudah paham ya sampai disini?
Jadi tidak semua rapat umum pemegang saham itu membahas dividen.
Beberapa momen kemaren ada yang terkecoh terkait rapat umum pemegang saham LUAR BIASA (RUPSLB) yang katanya akan membahas pembagian dividen.
Biasanya RUPSLB itu membahas penambahan jenis usaha, pergantian pimpinan dsb.
Ingat ya RUPST bukan RUPSLB.
Tapi walopun begitu RUPSLB diperbolehkan juga membahas pembagian dividen tetapi sangat jarang.
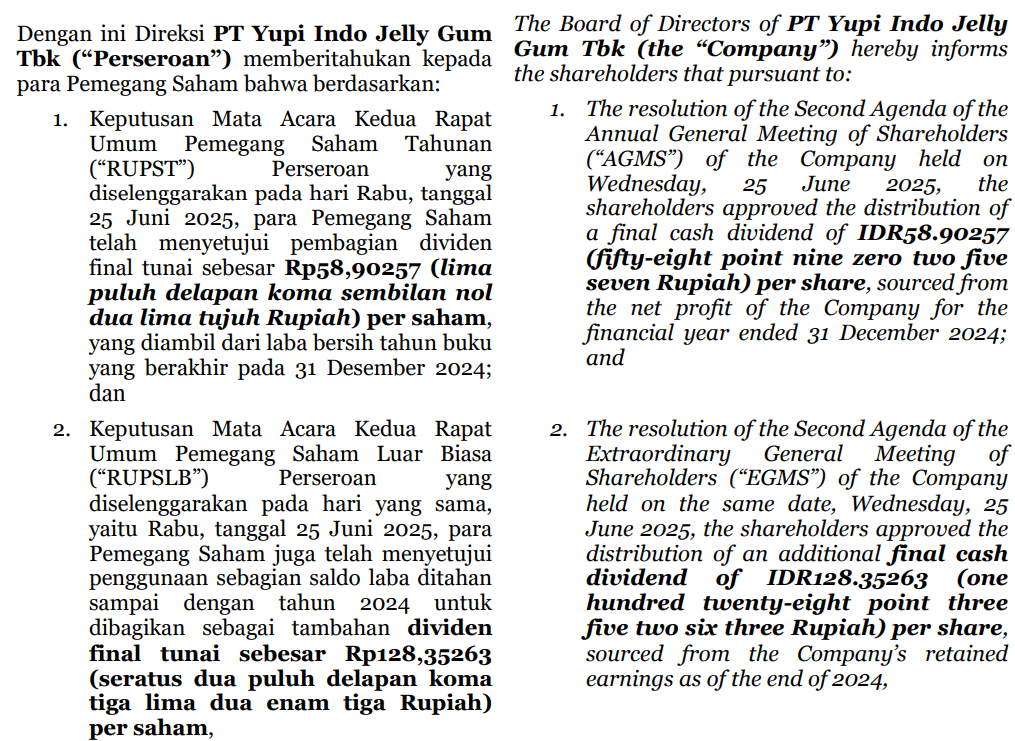
Salah satu yang pernah membahas dividen di RUPSLB adalah YUPI.
4. .Dividen pasti dibagi dari LABA BERSIH bukan dari KAS atau dari ASET
Dividen itu perhitungan pertama berasal dari laba bersih yang dihasilkan oleh emiten.
Laba bersih ini berada di Lapkeu bagian Laba Rugi.
Jadi bukan dari berapa sisa kasnya, sisa asetnya dan teman-temannya.
Tapi hanya 1 yaitu laba bersih.
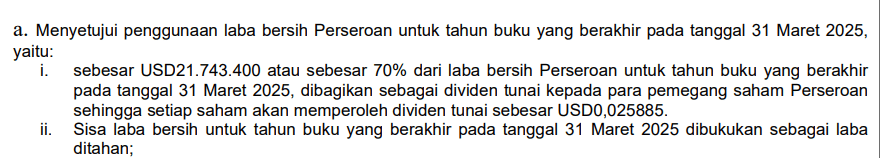
Pertanyaannya apakah laba bersih hanya satu-satunya? Bukan. Tapi emiten bisa mengambil dari saldo laba ditahan.
5. Selain laba bersih, perhitungan dividen juga bisa diambil dari SALDO LABA DITAHAN
Selain dari laba bersih, perhitungan dividen bisa juga diambil dari saldo laba ditahan.
Karena penggunaan saldo laba inilah yang membuat DPR emiten menjadi di atas 100%.
Contoh yang pernah menggunakan yang berhasil kami tulis itu TOTL (baca disini) dan RALS (baca disini).
Contoh yang terbaru yaitu emiten RALS di tahun 2025 (menggunakan tahun buku 2024) dimana laba bersih RALS sebesar Rp 314.055 miliar tetapi bisa membagi dividen sebesar Rp 355 miliar karena ada tambahan saldo laba Rp 41.82 miliar.
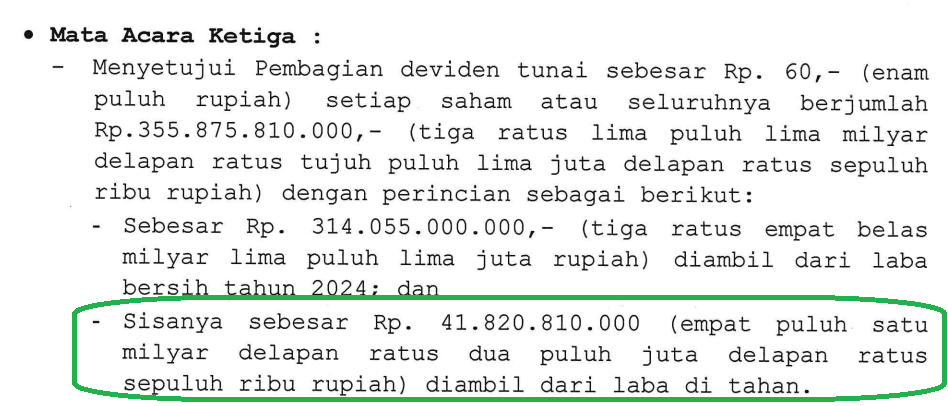
Ketika manajemen mau menggunakan saldo laba ditahannya pasti akan melalui RUPST/RUPSLB dan memberi informasi.
6. Laba bersih itu belum tentu dalam bentuk uang
Laba bersih yang ada di dalam laporan keuangan itu adalah catatan akuntansi artinya bisa memang benar-benar dalam bentuk kas atau bisa dalam bentuk persediaan atau bisa dalam bentuk piutang atau dalam bentuk deposito.
Jadi bukan benar-benar sumber dividen dari laba bersihnya.
Misal laba bersihnya 100juta maka benar-benar ada kas Rp 100juta hasil dari bisnis.
Bisa saja saat laporan laba rugi ada 100juta tapi yang benar-benar di kas hanya ada 20juta maka yang 80juta bisa dalam bentuk piutang sehingga saat waktunya membagi dividen emiten akan menagih dulu ke perusahaan lain agar segera membayar piutangnya.
Atau juga dalam bentuk deposito sehingga saat momen pencairan dividen emiten harus menjual depositonya terlebih dahulu.
Mungkin bagian ini dan no 7 akan terasa sulit dipahami tapi tidak apa-apa. Pelan-pelan saja
7. Boleh membagi dividen menggunakan uang dari hutang jika memang pas tidak ada kas
Nah di poin no 7 ini yang akhirnya menjadi membingungkan.
Jadi perhitungan dividen HARUS melalui laba bersih dan atau saldo laba ditahan.
Sedangkan uang yang digunakan untuk membayar itu berasal dari
- kas murni,
- piutang yang berhasil ditagih sehingga menjadi kas
- deposito yang dicairkan
- hutang
Nah emiten yang menggunakan hutang karena poin no 6 di atas contohnya YUPI (YUPI membagi perhitungannya menggunakan saldo laba tapi sumber uang untuk membayarnya menggunakan hutang)
Tapi memang agak kurang etis secara tata kelola manajemen.
Kabar buruknya adalah banyak teman-teman pemula yang asal membeli dividen stock karena dividen yieldnya besar.
Padahal setelah melihat dividen yield kita WAJIB mengetahui dari mana perhitungan yang akan diberikan oleh emiten sebagai dividen.
Dari laba bersih?
Dari saldo laba?
Setelah tau perhitungannya, teman-teman juga menelusuri darimana sumber uang yang digunakan
- kas
- piutang usaha yang tertagih
- persediaan yang berhasil dijual
- deposito yang dicairkan
- atau hutang
Itulah pembahasan mengenai seluk beluk dividen.
Sebagai seorang dividen investor kita wajib memahami ya….
Mau konsultasi terkait dividen stock?
Mau konsultasi terkait porto?
Mau mendapat emiten yang membagi dividen yield >8%?
Mau diberi tau kapan waktu yang cocok buat beli saham ANTM dan di harga berapa?
Join yuk Komunitas Dividen Investing dengan cara klik Join Dividen Investing