Emang Ada Hubungannya Antara Neraca Dengan Dividen?
Kami membuat komunitas agar bisa saling memberi support dan saling memberi insight. Dan insight itu bisa datang dari wawasan member atau malah datang dari pertanyaan.
Teman-teman bisa join Komunitas Dividen Investing dengan cara klik Komunitas Dividen Investing
Salah satu yang ditanyakan atau dibahas adalah apa hubungan antara neraca atau balance sheet dengan dividen. Bukankah fokus seorang dividen investor hanya eps saja?
Pertanyaan-pertanyan seperti ini membuat kami terus mengulik dan terus belajar.
Dan hasil belajarnya kami buat artikel seperti di bawah ini.
Simak terus ya….
Memang benar seorang dividen investor fokus utama untuk screening saham yaitu
- Dividen yield >8%
- DPR atau Dividen Payout Ratio
- Penjualan
- Laba bersih
- Makro dan mikro ekonomi
- Kinerja saham
Dari 6 kriteria di atas tidak ada pembahasan tentang neraca atau balance sheet.
Apakah itu artinya seorang dividen investor tidak perlu membaca LK secara spesifik?
Tentu saja tidak.
Karena di bagian aset ada banyak hal tersembunyi yang bisa dikaji seperti kasus PGAS kemaren yang ternyata ada impairment dimana prediksi manajemen terhadap suatu lokasi meleset sehingga perhitungannya merugi dan masuk ke dalam laporan laba rugi sebagai bagian dari kerugian.
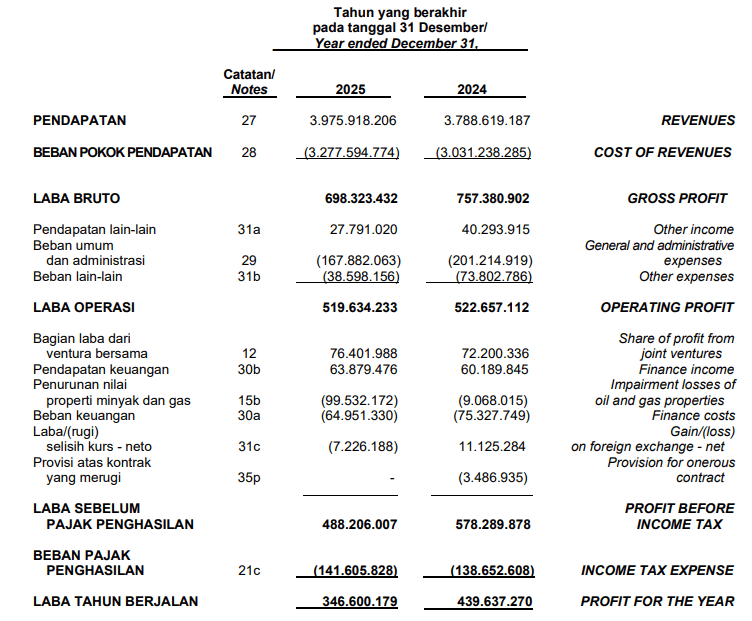
Akibatnya adalah laba bersih langsung turun dan tentu saja eps turun dan ketika eps turun maka dividen juga akan turun.
Memang bisa saja PGAS tetap membagikan dividen besar karena impairment seperti itu tidak benar-benar mengeluarkan kas.
Tapi ketika manajemen mau membagi dividen di atas DPR 100% statusnya sudah menggunakan saldo laba ditahan.
Berikut cuplikan dari Stockbit terkait dividen PGAS
- Manajemen PGAS menegaskan bahwa dividend payout ratio dalam 2 tahun terakhir berada di atas 80%, di mana manajemen akan berusaha menjaga level tersebut pada 2026.
- Meski laba bersih turun, manajemen menekankan bahwa kemampuan perseroan untuk membayar dividen tetap kuat, dengan operating cash flow US$657,1 juta dan posisi kas US$1,3 miliar.
- Manajemen menegaskan bahwa basis perhitungan dividen mengacu pada UU Perseroan Terbatas, yang mengharuskan penggunaan laba bersih setelah impairment (bukan normalized profit) sebagai dasar perhitungan.
Itu salah satu contohnya. Oh ya impairment ini berada di bagian aset.
Gimana dari 1 contoh saja sudah langsung terlihat kan bahwa neraca mempengaruhi laba rugi.
Dan dibawah ini kami sedikit membuat semacam alur hubungan antara isi neraca dengan efek terkait dividen.
Yuk kita bedah bareng-bareng
1. Kas
Kas besar maka perusahaan tidak perlu menambah modal untuk operasional bisnis –>
Saat operasional bisnis ditanggung oleh kas maka tidak ada hutang –>
Jika tidak ada hutang maka tidak ada beban keuangan –>
Jika tidak ada beban keuangan maka laba bersih bisa lebih besar –>
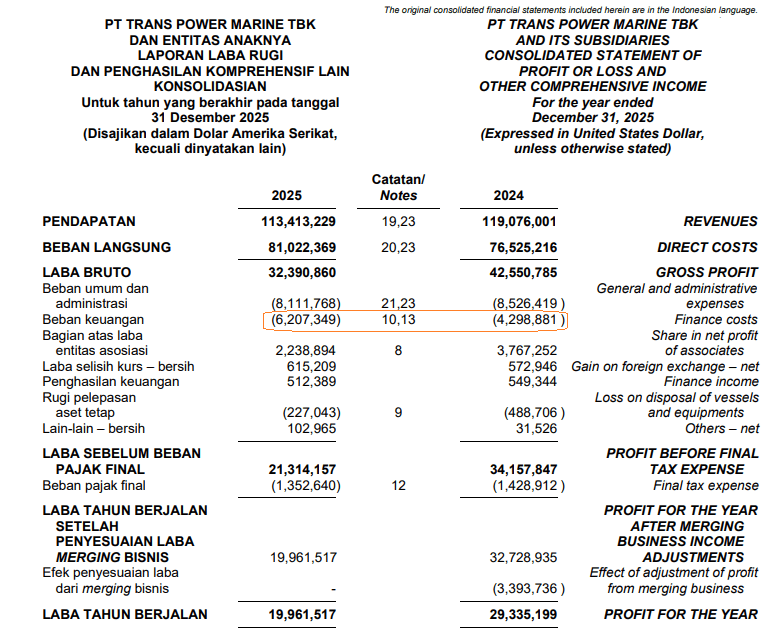
Contoh beban keuangan TPMA yang naik kisaran 50%
2. Piutang usaha
Ada 2 skema yang bisa kami jadikan kasus terkait hubungan antara neraca dan laba rugi dari sudut pandang piutang usaha.
- Kasus pertama
Penjualan tertulis tapi piutang usaha (pembeli belum bayar) macet –>
Piutang usaha macet maka tidak ada arus kas operasi –>
Tidak ada arus kas operasi maka kas kecil/ habis–>
Kas kecil atau tidak ada kas maka tidak punya biaya untuk operasional (beli bahan baku, gaji karyawan dll) –>
Tdak ada biaya operasional maka berhutang –>
Jika berhutang maka ada beban keuangan di laba rugi –>
Beban keuangan besar mengurangi laba bersih –>
Laba bersih berkurang maka dividen berkurang.
Atau bisa juga gali lubang tutup lubang
- Kasus kedua
Penjualan tertulis tapi Piutang usaha macet –>
Piutang usaha macet maka tidak ada arus kas operasi –>
Tidak ada arus kas operasi maka kas kecil/ habis–>
Kas kecil atau tidak ada kas maka tidak punya biaya untuk operasional (beli bahan baku, gaji karyawan dll) –>
Tdak ada biaya operasional maka tidak bisa beli bahan baku –>
Tidak bisa beli bahan baku maka tidak bisa jualan
3. Persediaan
Persediaan banyak artinya memang karena sedang menumpuk stok atau memang tidak terjual –>
Tidak terjual maka tidak ada penjualan –>
Tidak ada penjualan tidak ada laba bersih –>
Tidak ada laba bersih maka tidak ada dividen dan kas
4. Aset tidak lancar
Aset besar tapi tidak produktif –>
Tidak produktif artinya penjualan kecil atau tidak ada –>
Penjualan kecil atau tidak ada maka tidak ada laba bersih –>
Tidak ada laba bersih maka tidak ada dividen atau dividen kecil
5. Hutang
Utang besar –>
Beban bunga tinggi maka laba bersih tergerus –>
Laba kecil maka potensi dividen makin kecil bahkan bisa tidak bagi dividen
Dividen tidak dibagi menggunakan pembanding uang kas tetapi menggunakan laba bersih. Tapi jika emiten tidak mempunyai kas yang cukup, opsinya ada 2
- tidak membagi dividen
- membagi dengan DPR kecil
6. Kepentingan non pengendali
Kepentingan non pengendali konsepnya adalah perusahaan yang menghasilkan keuntungan untuk kita adalah perusahaan patungan sehingga ketika ada laba bersih juga otomatis dipotong.
Contoh saham MTDL
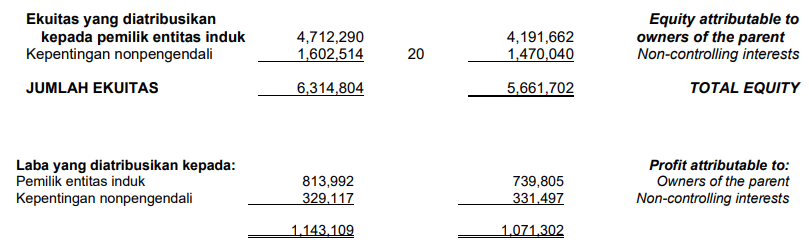
Perhatikan gambar yang atas dimana itu adalah ekuitas yang ada di Neraca dimana non pengendali di 2025 sebesar Rp 1.6 triliun dan pemilik entitas induk Rp 4.7 triliun
Untuk yang bawah adalah konsekusensinya yaitu laba bersih total sebesar Rp 1.14 triliun harus dikurangi untuk non pengendali Rp 329 miliar sehingga pemilik entitas induk hanya Rp 813 miliar
Signifikan kan?
Ok sampe sini apakah sudah paham?
Nah biasanya kami melihat neraca sebagai berikut
1. Lihat kas (Perhatikan arus kas, apa penyebab kasnya naik atau turun)
2. Cek aset total (Apa 3 atau 5 aset terbesar dari emiten)
Poin ini bisa digunakan untuk melihat bagaimana proses bisnis emiten
3. Jika piutang usaha atau persediaan masuk sebagai 5 penyusun aset terbesar maka teman-teman wajib memperhatikan CCC atau cash conversion cycle untuk melihat lamanya piutang usaha jadi kas atau persediaan menjadi penjualan.
Teman-teman bisa detail lengkapnya disini Mengenal Cash Conversion Cycles Beserta Contoh Sahamnya
4. Cek hutang baik total hutang maupun hutang bank
Mungkin itulah materi terkait hubungan antara neraca dengan laba rugi dimana laba rugi (penjualan, laba bersih dan eps) menjadi angka pembagi untuk dividen.