Catatan Kecil 2026
Disclaimer :
- Semua tulisan dibawah ini berbasis dari data laporan keuangan yang ada.
- Dimohon bijak untuk menanggapi di tengah dinamika bursa saham.
- Baca Catatan Kecil 2025
25/01/2025
#BBNI
Era big bank namun memberi dividen yield lumayan telah datang, walopun memang seperti BBNI ini masih sedikit kurang harganya.
Jika mengacu dari revenue maka kinerja BBNI di tahun 2025 sedikit menurun jika dibandingkan dengan tahun 2024
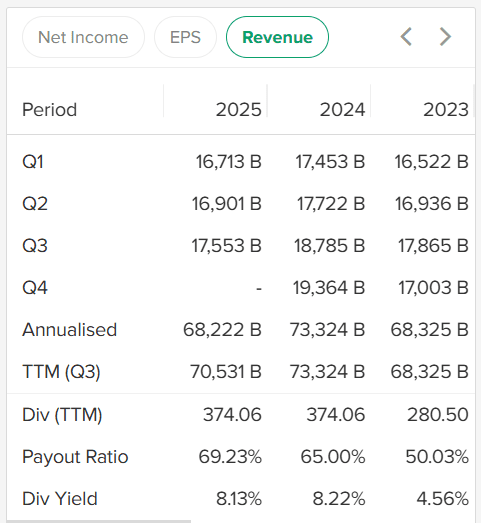
Bahkan jika diperhatikan kinerja tahun 2025 masih lebih buruk dibanding tahun 2023.
Situasi yang sama berlaku di laba bersih
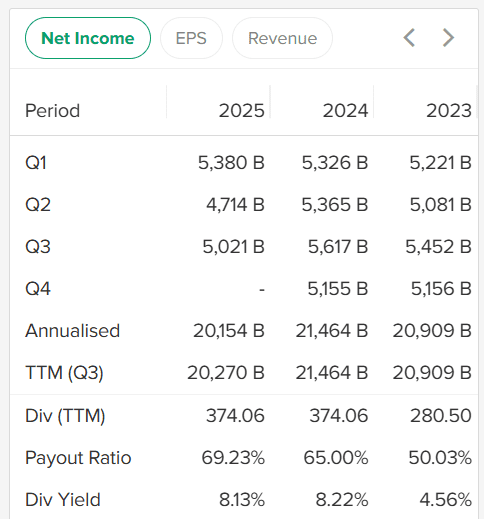
Jika menggunakan estimasi TTM maupun anualised kinerja BBNI tahun 2025 lebih buruk dibanding tahun 2024.
Tapi ada sedikit kabar bahagia dimana kinerja terburuk tahun 2025 berada di q2 dan di q3 sudah ada pembalikan.
Bagaimana dengan EPS sebagai media untuk menghitung potensi dividennya?
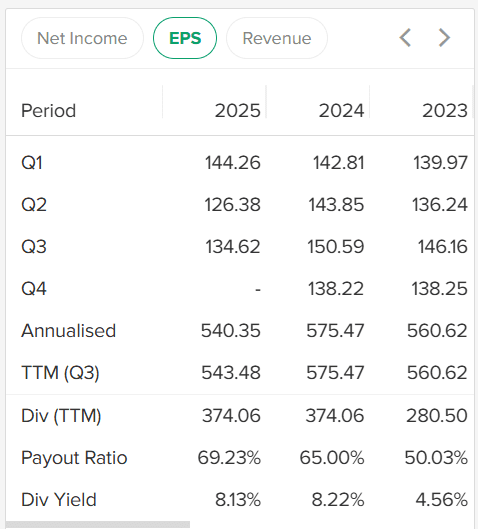
Jika berdasar annualised dan TTM kinerja 2025 masih rendah dibanding 2024 bahkan bisa saja lebih rendah dibanding tahun 2023.
Berdasar data annualised EPS inilah kami melihat ada sedikit perbedaan dengan estimasi keystats Stockbit.
Disitu tertulis dividen 2025 BBNI sebesar 374 disesuaikan dengan tahun 2024. Padahal sejatinya kinerja BBNI menurun sehingga DPR terasa dinaikkan.
Kita akan menggunakan DPR yang sama yaitu 65% dengan potensi EPS 540.35 maka didapat besaran dividen Rp 351,75.
Jika menggunakan harga penutupan tanggal 23 Januari 2026 Rp 4600 maka div yield 7.6%.
Masih belum memenuhi standar dividen investing.
Berapa harga BBNI agar dengan eps pesimis bisa masuk kategori dividen investing? Berada di harga 4390.
Apakah mungkin? Kenapa tidak. Nyatanya BBNI pernah berada di harga 3770.
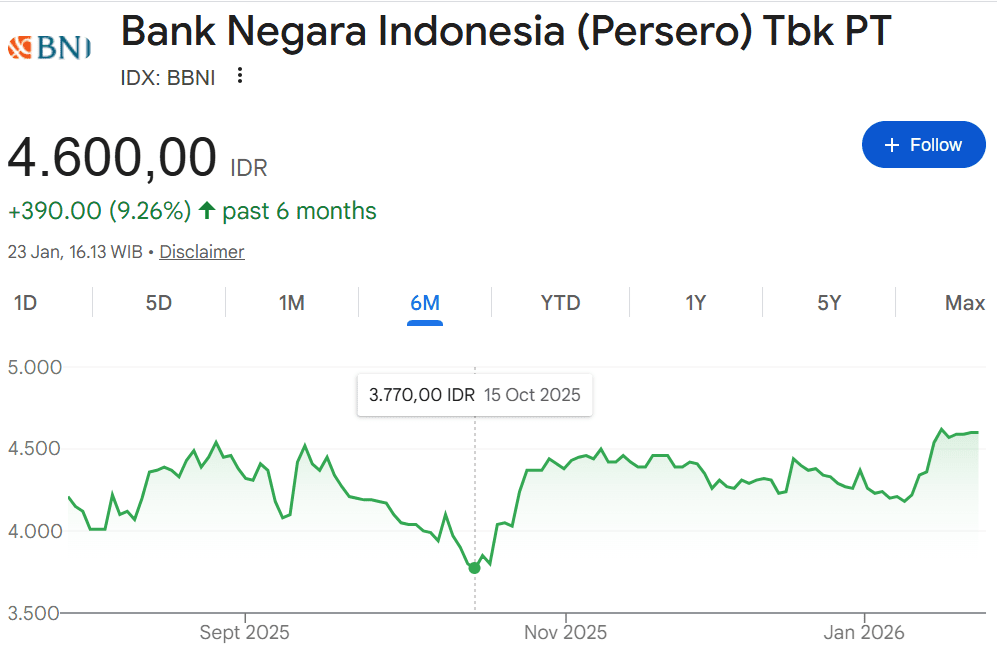
Jika menggunakan harga 3770 dan dividen Rp 351 maka div yieldnya 9.3%. Hmmmmm
05/01/2025
#BJBR
Ada 1 bank yang menarik perhatian yaitu BJBR dan ceritanya mirip dengan bank lain dimana revenue mencapai all time high (per q3 2025) tetapi kinerja laba bersih dan EPS melambat (sesuai disclaimer di atas kami tidak bisa membaca LK finance sehingga mohon dikulik lebih dalam).
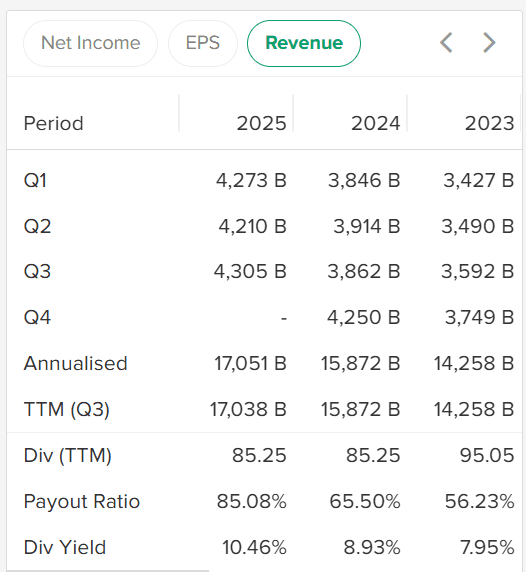
Per q3 2025 revenue BJBR selalu di atas Rp 4.2 triliun dan jika dibandingkan dengan tahun 2024 yang menyentuh Rp 4.2 triliun hanya di q4 saja.
Bahkan di tahun 2023 BJBR tidak menyentuh angka Rp 4 triliun.
Bergeser disisi laba bersih yang mulai turun signifikan.
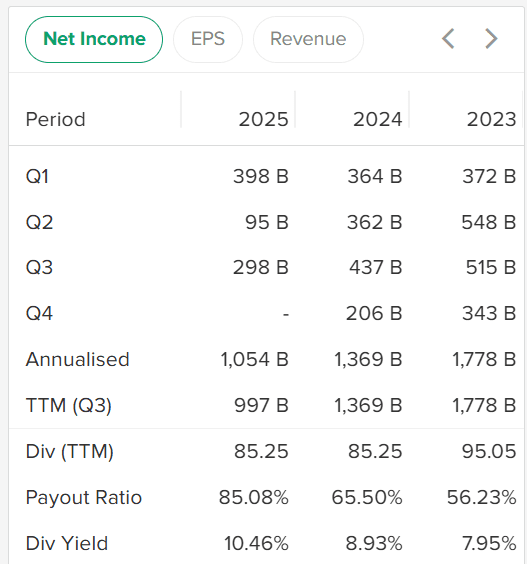
Dibuka di q1 2025 dengan kinerja yang mumpuni namun di q2 2025 amblas.
Jika menggunakan qoq memang ada peningkatan di q3 2025 dibanding q2 2025 tetapi masih cukup jauh dibanding kinerja per q3 2024.
Hal yang menarik untuk diunlock terkait penurunan laba bersih yang signifikan ini.
Dan penurunan laba bersih diikuti dengan penurunan epsnya
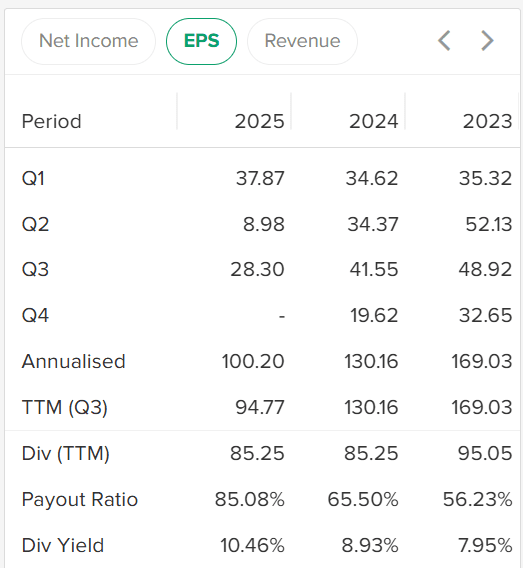
Satu hal yang tentu saja perlu ditunggu oleh investor BJBR adalah apakah di q4 2025 sudah kembali naik minimal lebih tinggi secara qoq dibanding q3 2025.
Jika iya seharusnya sudah sangat aman dari sisi kinerja apalagi jika nantinya di tahun 2026 kinerja kembali naik.
Apakah di harga saat ini Rp 815 sudah layak beli dengan kondisi seperti di atas?
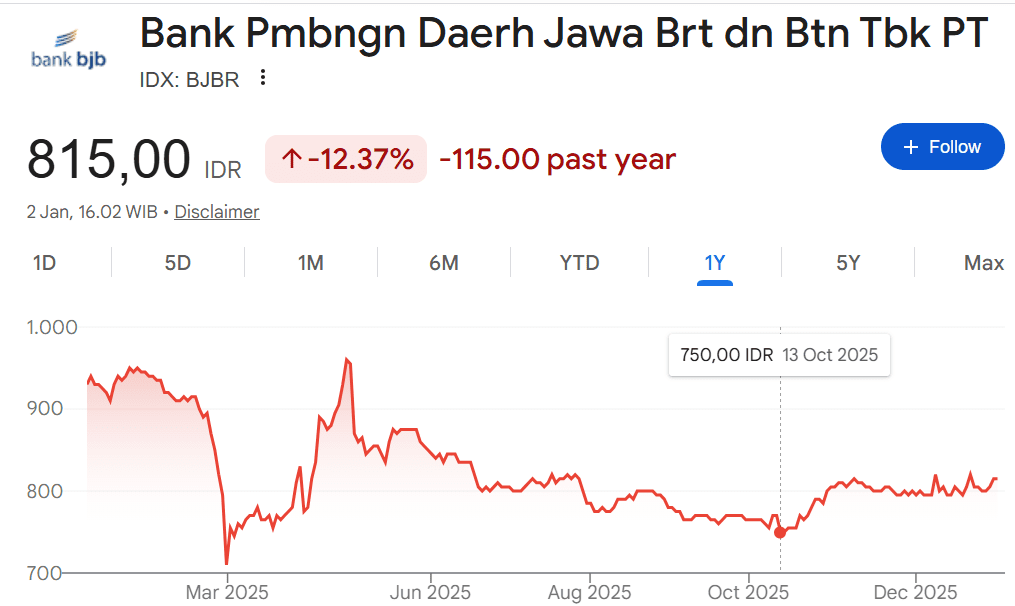
Kita menggunakan 2 asumsi harga dan DPR / Dividen Payout Ratio sebesar 65.50% untuk melihat apakah BJBR di harga saat ini sudah masuk area buy atau belum.
Jika menggunakan DPR 65.50% dengan EPS 94.77 maka dividennya 62,07 dan dengan harga Rp 815 maka div yieldnya 7.6%. Masih belum layak beli.
Jika menggunakan DPR 65.50% dengan EPS 94.77 maka dividennya 62,07 dan dengan harga Rp 750 maka div yieldnya 8.2%. Sudah masuk >8% sih tapi masih ada BBRI, BMRI dan BJTM yang menawarkan lebih baik.
Jadi BJBR masih belum layak untuk masuk ke portofolio dividen investing.